
Sobre este programa
Un programa de formación aplicada con un propósito concreto: incrementar la producción y el valor de los campos maduros mediante decisiones de reactivación y optimización de pozos sustentadas en análisis probabilístico.
Los campos maduros aportan una parte importante de la producción: alta densidad de pozos, presión declinada, corte de agua creciente y un inventario significativo de pozos inactivos o de baja productividad. Sus reservas remanentes siguen siendo atractivas, pero cada intervención —reactivación, workover, estimulación, levantamiento artificial, perforación infill o IOR/EOR— compite por un presupuesto limitado y se decide con información incompleta.
Con simulación Montecarlo en Oracle Crystal Ball®, los equipos técnicos y gerenciales convierten sus modelos determinísticos de Excel en modelos probabilísticos que generan rangos de producción y de indicadores económicos (VPN, TIR, período de recuperación) y jerarquizan las variables que concentran el riesgo. Los casos se trabajan con datos reales del campo de la empresa, de modo que al concluir se dispone no solo de personal capacitado, sino de modelos y criterios de decisión aplicables de inmediato a su cartera de pozos.
Objetivo general
Formar profesionales capaces de cuantificar la incertidumbre y el riesgo mediante modelos probabilísticos en Oracle Crystal Ball®, para sustentar decisiones técnicas, financieras y gerenciales con evidencia y criterios explícitos.
Lo que obtiene la empresa
- Identificación de las variables críticas de riesgo y medición del efecto de las acciones de mitigación antes de ejecutar las intervenciones.
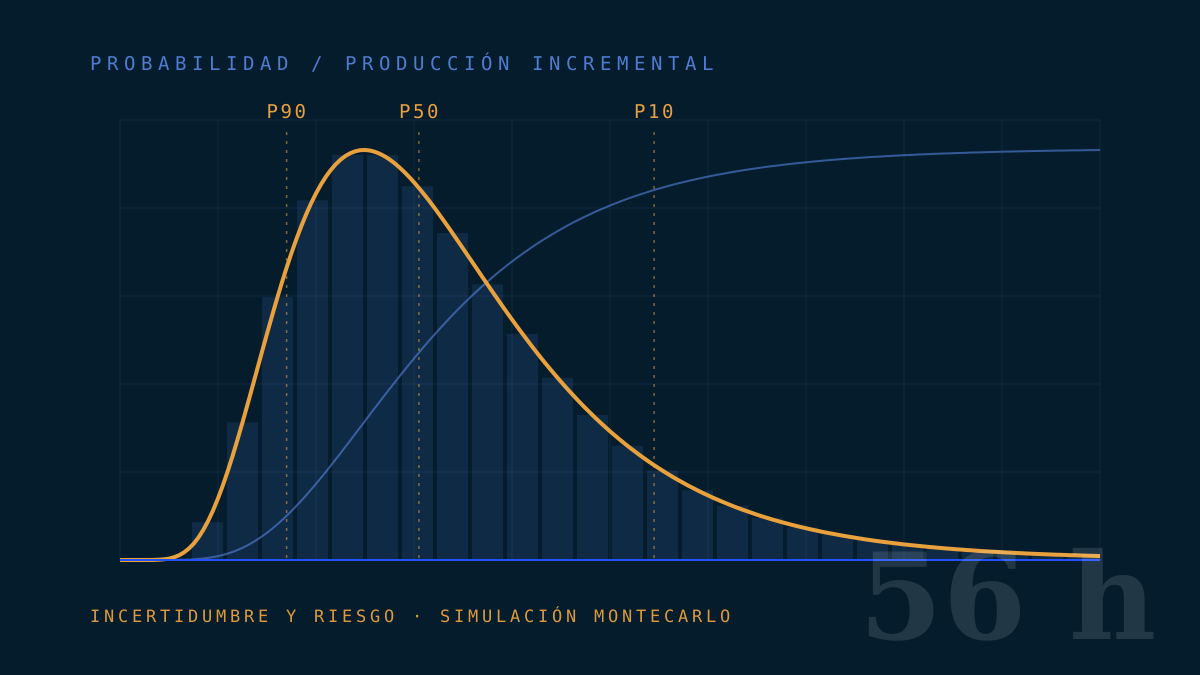
- Pronósticos de producción incremental expresados en rangos (P10, P50, P90) y probabilidad de cumplir las metas operacionales.
- Priorización objetiva de pozos candidatos a reactivación, reparación y estimulación, según su probabilidad de éxito y su valor económico.
- Modelos y plantillas propias, construidos con datos del campo, reutilizables en evaluaciones posteriores.
Dónde se genera valor en los campos maduros
- Reactivación de pozos inactivos
- Probabilidad de éxito técnico-económico de cada candidato y jerarquización por valor esperado y riesgo.
- Reparaciones y recompletaciones
- Comparación de alternativas, producción incremental esperada y exposición a pérdida por intervención.
- Estimulación y control de daño
- Efecto de la incertidumbre en permeabilidad, daño y presiones sobre la ganancia de productividad.
- Levantamiento artificial y análisis nodal
- Rangos de tasa alcanzable al variar el índice de productividad, la presión de fondo y la disponibilidad de equipos.
- Perforación infill y horizontal
- Volumen drenable, probabilidad de éxito y rentabilidad bajo distintos espaciamientos y trayectorias.
- Recuperación secundaria y mejorada (IOR/EOR)
- Escenarios de recobro incremental, inversión requerida y tiempo de respuesta del yacimiento.
Ruta formativa
1Taller I
Datos
Organizar y describir
2Taller II
Probabilidad
Cuantificar eventos
3Taller II
Modelado
Representar variables
4Taller III
Simulación
Generar escenarios
5Taller III
Sensibilidad
Jerarquizar riesgos
6Taller III
Decisión
Recomendar
Exposición breve, demostración guiada, ejercicios en Excel y Crystal Ball®, discusión de resultados y resolución progresiva de un caso petrolero. Cada taller genera un producto que sirve de base al siguiente.
Plan de estudios por taller
IFundamentos del análisis estadístico de incertidumbre y riesgoDel dato estático al dinámico: la base para medir la incertidumbre8 horas
Requisito: Manejo básico de Excel
Beneficio para la empresaEquipos que leen correctamente sus datos y distinguen variabilidad, incertidumbre y riesgo: el cimiento de modelos confiables y decisiones consistentes.
Competencias que desarrolla el participante
- Organiza, resume e interpreta datos con estadística descriptiva.
- Cuantifica eventos inciertos mediante frecuencias y probabilidades.
- Diferencia variabilidad, incertidumbre y riesgo, y los vincula a la toma de decisiones.
- I
Fundamentos de estadística y datos
Clasifica datos y variables como base del análisis de incertidumbre.
- · Concepto y aplicaciones de la estadística
- · Población, muestra, variable y parámetro
- · Tipos de variables y escalas de medición
- · Calidad, organización y presentación de datos
- II
Estadística descriptiva
Resume e interpreta datos con medidas y gráficos estadísticos.
- · Distribuciones de frecuencia e histogramas
- · Medidas de tendencia central y de dispersión (media, mediana, moda, rango, varianza, desviación estándar) y coeficiente de correlación
- · Interpretación y ejercicios en Excel
- III
Fundamentos de probabilidad
Cuantifica la probabilidad de eventos y resultados inciertos.
- · Eventos, frecuencia relativa y probabilidad
- · Valor esperado; probabilidad conjunta y condicional
- · Introducción a las distribuciones de probabilidad
- · Ejercicios de aplicación
- IV
Incertidumbre, riesgo y decisiones
Integra la incertidumbre y el riesgo en decisiones fundamentadas.
- · Variabilidad, incertidumbre y riesgo
- · Amenazas, oportunidades y variables críticas
- · Etapas para gerenciar la incertidumbre
- · Decisiones bajo certeza, riesgo e incertidumbre
- · Métodos básicos para comparar alternativas
- · Ejercicios de aplicación
IIModelado de las Variables Aleatorias con Crystal Ball®Del valor único al rango real de resultados probables24 horas
Requisito: Taller I o conocimientos equivalentes; Excel y Crystal Ball® instalados en laptops
Beneficio para la empresaLos modelos de Excel de la organización se convierten en herramientas probabilísticas que muestran qué puede ocurrir y con qué probabilidad, no solo un valor determinístico.
Competencias que desarrolla el participante
- Transforma un modelo determinístico de Excel en un modelo probabilístico.
- Selecciona y parametriza distribuciones con datos históricos o criterio experto.
- Configura supuestos, correlaciones y preferencias en Crystal Ball®.
- Interpreta percentiles, intervalos de certeza y probabilidades de cumplimiento.
- I
Preparación del modelo
Estructura y audita un modelo determinístico apto para simulación.
- · Estructura del modelo determinístico en Excel
- · Variables de entrada, cálculo y salida
- · Revisión de fórmulas, unidades y consistencia
- · Variables inciertas vs. controlables
- II
Distribuciones probabilísticas
Selecciona y parametriza la distribución adecuada para cada variable incierta.
- · Variables discretas y continuas
- · Tipos de distribución: normal, triangular, uniforme, lognormal, Beta PERT, entre otras
- · Criterios de selección de la distribución
- · Parámetros a partir de datos históricos y opinión experta
- · Tamaño de muestra, valores atípicos y limitaciones
- · Ejercicios de aplicación
- III
Simulación Montecarlo
Comprende el muestreo, la convergencia y la generación de escenarios.
- · Muestreo aleatorio y generación de escenarios
- · Iteraciones, convergencia y aleatoriedad
- · Análisis determinístico vs. escenarios probabilísticos
- · Ejercicios de aplicación
- IV
Construcción del modelo en Crystal Ball®
Configura supuestos y dependencias en Oracle Crystal Ball®.
- · Interfaz, terminología y comandos
- · Definición de supuestos (Assumptions)
- · Correlación y consistencia entre variables
- · Preferencias y criterios de parada
- · Ejercicios de aplicación
- V
Ejecución e interpretación
Ejecuta simulaciones e interpreta sus resultados para la decisión.
- · Ejecución, reinicio y comparación de corridas
- · Lectura de distribuciones de resultados
- · Media, mediana, desviación estándar y coeficiente de correlación
- · Percentiles e intervalos de certeza
- · Ejercicios de aplicación
IIISimulación Montecarlo, Análisis de Sensibilidades y Toma de Decisiones con Crystal Ball®Del riesgo medido a la decisión sustentada24 horas
Requisito: Dominio del Taller II; Excel y Crystal Ball® instalados en laptops
Beneficio para la empresaLa mitigación se enfoca en las variables que explican la mayor parte del riesgo, y la alta gerencia recibe recomendaciones respaldadas por evidencia probabilística.
Competencias que desarrolla el participante
- Define pronósticos, metas y umbrales de desempeño.
- Jerarquiza variables críticas con diagramas de tornado, contribución a la varianza y diagramas araña, entre otros.
- Compara escenarios y cuantifica el efecto de la mitigación y el riesgo residual.
- Formula y comunica recomendaciones en un informe ejecutivo de decisión.
- I
Variables aleatorias y propagación
Modela la propagación de la incertidumbre y el efecto de las dependencias.
- · Operaciones con variables aleatorias
- · Relaciones lineales y no lineales
- · Efecto de la correlación en los resultados
- · Propagación de la incertidumbre en el modelo
- · Ejercicios de aplicación
- II
Pronósticos y criterios de desempeño
Define metas y umbrales para evaluar el desempeño esperado.
- · Configuración de múltiples pronósticos
- · Metas, umbrales, límites y probabilidad de cumplimiento
- · Comparación de percentiles e intervalos de certeza
- · Precisión y estabilidad de la simulación
- · Ejercicios de aplicación
- III
Análisis de sensibilidad
Identifica y jerarquiza las variables que explican el riesgo.
- · Diagramas de tornado y diagramas araña, entre otros
- · Correlación de rangos y contribución a la varianza
- · Jerarquización de variables críticas
- · Sensibilidad vs. incertidumbre
- · Ejercicios de aplicación
- IV
Escenarios, riesgo y mitigación
Compara escenarios y cuantifica el efecto de la mitigación.
- · Comparación probabilística de alternativas
- · Escenario base vs. escenarios alternativos
- · Mitigación sobre variables de alta sensibilidad
- · Simulación antes y después de mitigar
- · Evaluación del riesgo residual
- · Ejercicios de aplicación
- V
Decisión y comunicación de resultados
Formula y comunica recomendaciones sustentadas en evidencia.
- · Criterios de selección de alternativas
- · Probabilidad de éxito y cumplimiento de objetivos
- · Síntesis de supuestos, limitaciones y resultados
- · Informe ejecutivo de decisión
- · Ejercicios de aplicación
Ejemplos de aplicación
Los casos se desarrollan con información real del campo y unidades consistentes; se documentan fuentes, supuestos y limitaciones.
Validación de datos
Variables de entrada · Profundidad, escalas, fechas, unidades, completaciones y series de producción
Resultado para la decisión · Registro de inconsistencias y prioridades de recuperación o certificación de datos
Reactivación de pozos
Variables de entrada · Producción inicial, declinación, éxito técnico, costo y tiempo de intervención
Resultado para la decisión · Probabilidad de alcanzar una meta y comparación de candidatos
Operación con SLA
Variables de entrada · Disponibilidad, tiempo entre fallas, reposición, energía y producción
Resultado para la decisión · Producción efectiva y efecto económico de fallas y mantenimiento
Workovers
Variables de entrada · Probabilidad de éxito, producción incremental, duración y costos
Resultado para la decisión · Comparación de alternativas y exposición a pérdida
Estimulaciones a pozos
Variables de entrada · Presiones, mineralogía, permeabilidad, viscosidad, saturación de fluidos, daño, etc.
Resultado para la decisión · Optimización de resultados, costos, rentabilidad
Perforación
Variables de entrada · Tiempo improductivo, probabilidad de éxito, duración y costos
Resultado para la decisión · Optimización del proceso, costos, rentabilidad
Volúmenes recuperables
Variables de entrada · Volumen de roca, propiedades petrofísicas, factor volumétrico y recobro
Resultado para la decisión · Rangos probabilísticos; la clasificación de reservas requiere criterios técnicos adicionales
Pronóstico y economía
Variables de entrada · Declinación, precio, CAPEX, OPEX y tasa de descuento
Resultado para la decisión · Distribuciones de VPN, TIR y recuperación; probabilidad de VPN positivo
Mitigación y portafolio
Variables de entrada · Restricción presupuestaria, dependencias y variables críticas
Resultado para la decisión · Priorización de inversiones y comparación del riesgo antes y después de mitigar
Oracle Crystal Ball® como herramienta de trabajo
Oracle Crystal Ball® complementa Microsoft Excel para representar variables inciertas con distribuciones de probabilidad, generar escenarios mediante simulación Montecarlo y analizar resultados y sensibilidad. El aprendizaje aprovecha hojas de cálculo conocidas por los participantes, sin exigir programación como requisito inicial.
- Curva de aprendizaje favorable para usuarios que ya trabajan con Excel.
- Representación de variables mediante distribuciones de probabilidad.
- Ejecución automática de miles de escenarios probables.
- Cálculo de probabilidades asociadas a metas, pérdidas o límites de desempeño.
- Identificación de las variables de entrada que ejercen mayor influencia sobre los resultados.
- Gráficos e informes que facilitan la comunicación técnica y gerencial.
- Aplicación transversal en modelos técnicos, financieros, científicos y operacionales.
Alcance y uso responsable. Oracle Crystal Ball® no sustituye el criterio disciplinario ni corrige un modelo conceptual deficiente. La calidad de los resultados depende de la calidad de los datos, fórmulas, distribuciones, correlaciones y supuestos definidos por el analista.
Equipo de facilitadores
MSc. Pedro J. Muñoz G.
Licenciado en Geología Petrolera (Magna Cum Laude, Centenary College of Louisiana) · Maestría en Ciencias Geológicas (Miami University, Ohio) · Ingeniero Geólogo (UDO)
Más de 40 años de experiencia en operadoras y consultoras internacionales en geología de operaciones y producción, caracterización estática e integración dinámica de yacimientos, estimación y auditoría de reservas y análisis de incertidumbre y riesgo. Fue gerente de Estudios Integrados de Yacimientos de PDVSA (UE Lagomar) y co-líder de geología en el laboratorio KSEPL de Shell (Rijswijk, Holanda); ha trabajado en Venezuela, México, Colombia, Argentina, Ecuador, Trinidad y Tobago, Malasia e India.
Ing. Carmen A. Boscán B.
Ingeniera de Petróleo (UCV) · Diplomada en Formación de Facilitadores del Conocimiento (URBE)
Más de 40 años de experiencia en ingeniería de yacimientos, estimación y certificación de reservas de hidrocarburos, productividad de pozos y gerencia de incertidumbre y riesgo. Trabajó 21 años en PDVSA y ha sido consultora de Schlumberger, Halliburton, RPS Energy, NCT Energy Group y Spectrum en Venezuela, Colombia, Ecuador, Argentina y México, donde aplicó el análisis probabilístico y Crystal Ball® en la valoración de reservas y en la toma de decisiones.
Desde 2005 diseñan y dictan conjuntamente programas de estadística, análisis de incertidumbre y riesgo y uso de Oracle Crystal Ball®, y son facilitadores de diplomados en URBE, IESA–CPVZ y PetroRenova–LUZ. Ambos están en el aula de manera simultánea en cada taller.
Evaluación y certificación
La evaluación combina comprensión conceptual, construcción del modelo e interpretación y discusión de resultados de los ejercicios de aplicación, de forma continua durante todos los talleres. Criterio sugerido de aprobación: mínimo de 70 puntos sobre 100 y asistencia mínima del 80 %. Se emite un certificado por cumplimiento del programa.
Lineamientos de implementación
- Adaptación a la empresa
- Contenidos, casos, duración y distribución de las jornadas se ajustan a las necesidades, el nivel de los participantes y los objetivos de cada organización, previo diagnóstico inicial.
- Uso de datos reales
- Los ejercicios se desarrollan con información de los campos y pozos de la empresa contratante, que se maneja bajo estricta confidencialidad y se utiliza exclusivamente con fines formativos.
- Condiciones de implementación
- La inversión, el cronograma, la sede y la logística se presentan en una oferta económica por separado, una vez definidos el alcance y el número de participantes.
- Certificación
- La entidad emisora y el alcance de los certificados por taller y del programa integral se acuerdan con la empresa antes del inicio.
Asesoría continua
Para que lo aprendido se traduzca en resultados en el campo, Data & Perfiles acompaña a la empresa después de los talleres, en modalidad presencial o remota:
- Construcción y revisión de los modelos probabilísticos propios para reactivación, workovers, estimulación y perforación.
- Jerarquización de la cartera de pozos candidatos y sustentación de las recomendaciones ante la gerencia y los inversionistas.
- Validación de supuestos y datos, y ajuste de los modelos con los resultados de las primeras intervenciones.